Содержание статьи
Когда откладываешь только то, что осталось, трудно понять, приближается ли покупка. Помогает простой план: выбрать цель, назначить посильную сумму и видеть, как идут дела. Для начала хватит одной записи в телефоне.
Почему откладывать «сколько получится» недостаточно
Предположим, машина стоит 2 000 000 рублей. При взносе 50 000 рублей в месяц вы соберёте эту сумму за 40 месяцев — если не учитывать доход от накоплений.
Но цена автомобиля за это время может измениться. При условном росте стоимости на 6% в год через 40 месяцев машина будет стоить уже около 2 428 750 рублей. Между накопленными двумя миллионами и расчётной ценой останется разница примерно в 428 750 рублей.
Это не прогноз автомобильного рынка. Ставка 6% — допущение для примера. Конкретная модель может дорожать иначе, дешеветь или исчезнуть из продажи.
Накопления не исчезают автоматически, но могут терять покупательную способность. Если покупка дорожает быстрее, чем растут ваши сбережения, первоначального расчёта становится недостаточно. Поэтому, чтобы понять, как реально можно накопить нужную сумму, начните с пяти вводных: цель, текущая цена, срок, начальные накопления и доступный ежемесячный взнос. Доход от сбережений учитывайте отдельно: он зависит от условий хранения денег.
Как накопить деньги: план из пяти шагов
Шаг 1. Превратите желание в конкретную цель
«Хочу в отпуск» трудно посчитать. «Хочу через 10 месяцев поехать на отдых, который сейчас стоит 300 000 рублей» — уже основа для плана.
Проверьте, что входит в сумму. Для путешествия это могут быть билеты, проживание, питание, страховка и расходы на месте. Для автомобиля — сама покупка и первоначальные сопутствующие расходы.
Зафиксируйте стоимость уже сейчас.
Шаг 2. Определите начальные накопления
Учитывайте только деньги, которые уже выделены именно на эту цель.
Если на отдельном счёте лежит финансовая подушка, не считайте её одновременно бюджетом отпуска. Одни и те же 50 000 рублей также нельзя полностью включить в накопления и на машину, и на ремонт.
Разделение целей помогает увидеть, сколько денег действительно есть на каждую покупку.
И помните: даже 100 рублей — это больше нуля.
Шаг 3. Выберите срок и рассчитайте базовый ежемесячный взнос
Рассчитайте ежемесячный взнос без доходности и роста цены:
Например, если цель стоит 300 000 рублей, уже накоплено 50 000 рублей, а до покупки осталось 10 месяцев, ежемесячный взнос составит 25 000 рублей.
Учитывайте дату, когда деньги понадобятся фактически. Билеты на отпуск иногда покупают за несколько месяцев до поездки — значит, эту часть суммы нужно собрать раньше.
Шаг 4. Проверьте сценарий роста цены
Оцените будущую стоимость и ежемесячный взнос:
Для поездки за 300 000 рублей через 10 месяцев при условном росте цены на 6% годовых получится около 314 927 рублей.
Если начальных накоплений и доходности нет, потребуется откладывать примерно 31 493 рубля в месяц с округлением вверх до целого рубля.
Полезно проверить несколько вариантов: неизменную цену, умеренный рост и более заметное подорожание. Это сценарии для проверки устойчивости плана, а не обещание, что цена изменится именно так.
Шаг 5. Сопоставьте взнос со своим бюджетом
Посмотрите, сколько остаётся после необходимых расходов, обязательных платежей и денег на известные нерегулярные траты.
Например, страховка, сезонная одежда и обслуживание автомобиля возникают не каждый месяц, но всё равно требуют денег. Если их не учитывать, придётся постоянно забирать средства из накоплений.
Когда для цели нужно 25 000 рублей в месяц, а свободно только 12 000, план пока не сходится. Можно изменить срок, выбрать более доступную покупку, увеличить доход или пересмотреть часть расходов.
Брать новый долг ради выполнения графика накоплений не нужно.
Как накопить за год: сколько откладывать каждый месяц
Таблица показывает расчёт с нуля на 12 месяцев, без роста цены и доходности.
| Сумма цели | Ежемесячный взнос, округлённый вверх |
|---|---|
| 100 000 ₽ | 8 334 ₽ |
| 300 000 ₽ | 25 000 ₽ |
| 600 000 ₽ | 50 000 ₽ |
| 1 000 000 ₽ | 83 334 ₽ |
Когда нужная сумма собрана, последний взнос можно уменьшить. Например, 12 переводов по 8 334 рубля дадут 100 008 рублей.
Как накопить миллион за год
Без начальных накоплений и доходности потребуется около 83 334 рублей в месяц.
Если на цель уже выделено 400 000 рублей, останется собрать 600 000 — по 50 000 рублей в месяц.
Чтобы понять, как накопить миллион рублей именно вам, сравните требуемый взнос с доходом на руки и необходимыми расходами. Если свободно 20 000 рублей в месяц, фиксированная цель в миллион без стартовой суммы и доходности потребует 50 месяцев.
Здесь важно различать две задачи:
- Миллион рублей на счёте — фиксированная денежная сумма.
- Покупка, которая сегодня стоит миллион — цель, стоимость которой может измениться.
Для второй задачи одного деления на количество месяцев недостаточно: цену нужно периодически проверять заново.
Как накопить на разные цели
Как накопить на машину
Найдите ту самую машину. Прямо сейчас. Какая это модель? Какого она года? В каком состоянии? Отдельно оцените расходы, которые возникнут сразу после покупки, и прибавьте их к стоимости автомобиля.
К примеру, вы выбрали машину за 2 000 000 рублей и хотите её купить через три с небольшим года, к своему 25-летию — то есть через 40 месяцев.
При условном росте цены на 6% годовых за это время и без доходности ваших накоплений потребуется примерно 60 719 рублей в месяц, а не 50 000.
Если сумма слишком велика, пересмотрите бюджет покупки или срок. Более долгий срок тоже нужно заново проверить с учётом возможного изменения цены.
Чтобы рассчитать нужную сумму ежемесячного взноса, воспользуйтесь ботом сервиса «Финник · Деньги».
Как накопить на квартиру или первоначальный взнос
Для начала определите, планируете ли вы покупку жилья полностью за свои деньги или копите на первоначальный взнос по ипотеке.
Если вы ищете, как накопить на ипотеку, определите сумму взноса и сопутствующих расходов. Условия кредита уточняйте в выбранном банке: наличие накоплений само по себе не гарантирует одобрения.
Понадобятся ли ремонт и покупка новой мебели? Обязательно включите эти траты в общую сумму цели. Пропущенная статья расходов может изменить план сильнее, чем небольшая разница в доходности сбережений.
Рассчитайте ежемесячный взнос с помощью калькуляторов выше или с помощью бота сервиса «Финник · Деньги».
Как накопить на отпуск
Взять путёвку в рассрочку на четыре или шесть месяцев звучит соблазнительно. Но точно ли платежи не ударят по семейному бюджету в эти месяцы? Если не хотите брать на себя новые обязательства, попробуйте заранее накопить на поездку и оплатить тур полностью.
Для начала соберите полный бюджет путешествия и определите даты оплаты его частей: когда нужны деньги на тур, а когда начнётся отпуск и понадобятся деньги на расходы в поездке. Лучше считать эти категории отдельно, так как между датами оплаты может пройти несколько месяцев.
К примеру, вы выбрали поездку стоимостью 300 000 рублей через 10 месяцев. В таком случае базовый взнос в копилку — по 30 000 рублей в месяц. А если путёвка за это время подорожает? Если стоимость тура зависит от курса валют, она может измениться. Тогда желательно заложить в нашем условном сценарии ещё и рост цены (например, 6% годовых) — получается уже по 31 493 рубля.
А чтобы понять, посильно ли откладывать такую сумму без ущерба для личного бюджета, начните вести свои реальные расходы и доходы с ботом сервиса «Финник · Деньги». Не забудьте задать боту свою финансовую цель «На отпуск», чтобы он помогал отслеживать ещё и прогресс накоплений!
Как накопить на айфон или другую технику
Выберите конкретную модель или нужные характеристики устройства.
При условной цене 120 000 рублей и сроке один год базовый взнос без начальных накоплений и доходности равен 10 000 рублей в месяц.
Кажется, что сейчас нет возможности откладывать по 10 000 в месяц? Начните записывать свои траты. Спустя 3–4 месяца регулярных записей вам будет проще оценить возможности для оптимизации расходов. Например, в записях станет видно, сколько уходит на кофе с собой или доставку готовой еды. В записях и анализе поможет бот сервиса «Финник · Деньги».
Как накопить финансовую подушку
Определите месячный бюджет, который потребуется при непредвиденных обстоятельствах, и период, который хотите покрыть. Для начала можно рассмотреть резерв на 4–6 месяцев, а затем скорректировать его под свою ситуацию.
Например, 6 месяцев необходимых расходов по 40 000 рублей — это резерв 240 000 рублей.
Чтобы реально оценить, какой резерв на месяц вам необходим, обязательно ведите учёт своих расходов. Разные способы мы описывали в статье об учёте доходов и расходов. Начать рекомендуем прямо сегодня — не нужно вспоминать все траты за месяц, просто запишите сегодняшние покупки.
Как накопить легко: сделайте план удобным
Сам расчёт занимает немного времени. Труднее регулярно вносить деньги, замечать изменения бюджета и обновлять стоимость покупки.
Выберите понятный ритм:
- перевод после получения дохода или в определённый день,
- короткая проверка расходов в течение месяца,
- пересмотр плана при изменении цены или заработка.
Если несколько раз пришлось забрать деньги обратно, уточните причину. Возможно, взнос слишком большой или в бюджете не учтены предсказуемые траты.
Главное — выработать привычку следить за своими финансами: сверять прогресс накоплений и анализировать расходы. Определите день недели и время, когда вы занимаетесь только этим.
Как Финник помогает придерживаться плана
Для финансовой цели подготовьте сумму и срок. Например:
«Отпуск: сегодняшняя стоимость — 300 000 рублей, срок — через 10 месяцев».
В Финнике можно работать с финансовыми целями и получать расчёт с учётом инфляции. По подписке доступен также расчёт с учётом потенциальной доходности.
После расчёта сопоставьте взнос со своим бюджетом: даже математически верный график должен оставлять деньги на необходимые расходы.
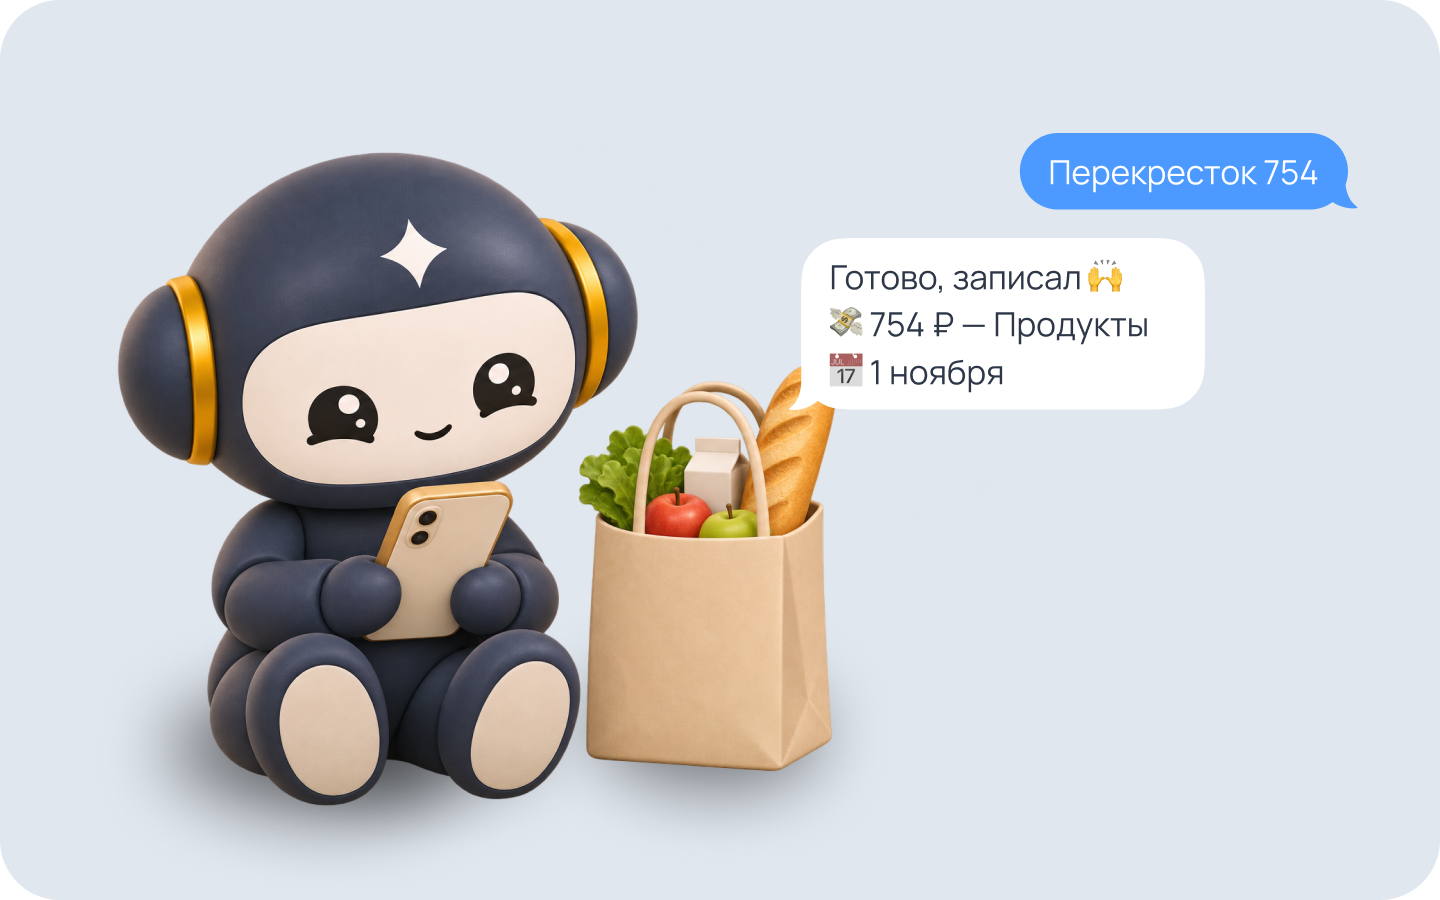
Для повседневного учёта не нужно заполнять таблицу. Отправьте сообщение «продукты 1800»: Финник определит сумму и категорию. Запись можно проверить и исправить.
Сервис работает в Telegram и в чате личного кабинета на сайте. Аналитика помогает видеть структуру расходов, а месячный бюджет с прогнозом и предупреждениями о риске перерасхода — замечать, когда траты выходят за план. Бюджет с предупреждениями доступен в пробном периоде и по подписке.
Чем полнее записи, тем полезнее такая проверка. Финник не переводит деньги на накопления и не получает банковские операции автоматически. Реальную сумму, отложенную на цель, сверяйте со своим счётом.
Вопросы и ответы
Как можно накопить деньги, если целей несколько?
Разделите свободную сумму между целями и определите приоритеты. Если на все цели вместе доступно 15 000 рублей, нельзя запланировать по 15 000 на каждую.
Сначала распределите общий взнос, затем проверьте сроки. Для целей с разными датами оплаты полезны отдельные планы.
Как накопить 100 тысяч, если получается откладывать только по 5 000?
Это уже больше нуля! А значит, вы в любом случае становитесь ближе к своей цели.
Если 100 000 рублей — фиксированная денежная сумма, расчёт простой. Без начальных накоплений и доходности понадобится 20 месяцев. Если хотите понять, получится ли откладывать больше и достичь цели быстрее, начните фиксировать свои траты и анализировать расходы.
Как быстро накопить деньги без жёсткой экономии?
Проверьте дополнительные источники дохода, возможность продать ненужные вещи и более доступные варианты покупки.
Регулярно ведите учёт своих расходов. Иногда мы не замечаем, как «утекают» несколько тысяч рублей в месяц на ненужные сиюминутные хотелки.
Что делать, если накопления растут, а цель отдаляется?
Обновите цену покупки и сравните её с накопленной суммой. Затем пересчитайте недостающую часть на оставшийся срок.
Возможно, потребуется увеличить взнос или выбрать другой вариант покупки. Переносить дату без нового расчёта недостаточно.
Нужно ли обязательно учитывать доходность?
Нет. Можно начать со сценария без неё и отдельно проверить вариант с условиями выбранного банковского продукта.
Если ставка меняется или доход не гарантирован, первоначальный расчёт нужно обновлять.
Сделайте мечту конкретной целью
Запишите, что хотите купить, сколько это стоит сейчас, когда понадобятся деньги и сколько уже выделено.
Рассчитайте взнос, проверьте сценарий роста цены и сравните результат со своим бюджетом. Затем поставьте цель в Финнике и начните учитывать расходы, чтобы видеть, получается ли придерживаться плана.