Содержание статьи
Для начала посчитайте, сколько составляют 5%, 10%, 15% и 20% вашей зарплаты. Затем сравните эти суммы со своим бюджетом. Выбирать самый большой процент необязательно.
Если пока получается откладывать только 500 или 1 000 рублей, с этого тоже можно начать. Важно, чтобы взнос был вам по силам и его можно было повторить в следующем месяце.
Все примеры ниже считаем от дохода после налогов и удержаний. Для простоты не включаем в них инфляцию и доходность сбережений. В разделе с калькулятором расскажем и о более подробном расчете в Финнике.
Сколько откладывать с зарплаты при разных доходах
Проценты проще оценить, когда за ними видны рубли. В таблице — суммы, которые нужно откладывать каждый месяц при разной зарплате.
| Доход на руки, ₽ | 5% | 10% | 15% | 20% |
|---|---|---|---|---|
| 30 000 | 1 500 | 3 000 | 4 500 | 6 000 |
| 50 000 | 2 500 | 5 000 | 7 500 | 10 000 |
| 70 000 | 3 500 | 7 000 | 10 500 | 14 000 |
| 100 000 | 5 000 | 10 000 | 15 000 | 20 000 |
| 150 000 | 7 500 | 15 000 | 22 500 | 30 000 |
Суммы в рублях: ежемесячный взнос при выбранной доле дохода.
Например, 10% от зарплаты 50 000 рублей — это 5 000 рублей в месяц и 60 000 рублей за год. Звучит понятно, но остается проверить главное: хватит ли оставшихся 45 000 рублей на жизнь.
Вот как можно использовать таблицу:
- 5% — попробовать начать с небольшой доли и посмотреть, как она вписывается в месяц.
- 10% — откладывать вдвое больше, если расходы позволяют.
- 15% — выбрать промежуточный вариант, если 10% уже мало для вашей цели, а 20% пока много.
- 20% — примерить долю из правила 50/30/20, которое разберем ниже.
- 30% и больше — рассмотреть, если после всех расходов остается достаточно денег.
При одинаковой зарплате возможности могут сильно различаться. Один человек живет в своей квартире, другой платит за аренду и помогает родителям. Поэтому ориентируйтесь на свои расходы, а не на чужой процент накоплений.
Как откладывать деньги с зарплаты, чтобы накопить
Сначала разберитесь, сколько денег остается
Вспомните последние несколько месяцев: сколько уходило на жилье, продукты, транспорт и другие необходимые вещи? Добавьте обязательные платежи и траты, которые случаются редко, но о которых вы знаете заранее.
Например, страховка стоит 12 000 рублей в год. Если каждый месяц оставлять на нее по 1 000 рублей, к моменту оплаты не придется трогать накопления на отпуск. Так же можно поступить с сезонной одеждой, обслуживанием техники и ежегодными подписками.
Чтобы прикинуть сумму для накоплений, используйте формулу:
Возможный взнос = доход − необходимые расходы − обязательные платежи − деньги на известные нерегулярные траты − расходы на желания и комфорт.
- Доход после налогов
- Необходимое и платежи
- Известные нерегулярные траты
- Желания и комфорт
- Посильный взнос
Каждую трату учитывайте один раз. Например, если кредит уже включен в необходимые расходы, повторно вычитать его не нужно. И оставьте немного свободных денег: месяц редко проходит точно по плану.
ПримерДопустим, вы получаете 60 000 рублей. На необходимое и платежи по кредиту уходит 42 000, на нерегулярные траты — 3 000, на желания и комфорт — 8 000. Остается 7 000 рублей. Можно начать со взноса 5 000 рублей, а 2 000 оставить про запас. Откладывать 20%, то есть 12 000 рублей, при таком бюджете пока не получится.
Если расходы сложно вспомнить, поможет учет в сервисе «Финник · Деньги» — бот запишет трату и сам определит ее в нужную категорию. Записывайте доходы и покупки хотя бы месяца три, а затем посмотрите, на что реально уходят деньги. Так план будет опираться на настоящие суммы. Как наладить такой учет и не бросить его, читай в статье как вести учет доходов и расходов без таблиц.
Откладывайте после зарплаты, а не в конце месяца
Правило «сначала заплати себе» означает простую вещь: заранее выберите посильную сумму и отложите ее после получения зарплаты. Если ждать конца месяца, деньги легко разойдутся по небольшим покупкам.
Перед переводом проверьте, хватит ли вам на платежи до следующего поступления. Если зарплата приходит двумя частями, взнос тоже можно разделить с учетом дат аренды, кредита и других расходов.
Накопления удобнее держать отдельно от денег на каждый день — например, на доступном банковском счете. Проверьте условия снятия, проценты и комиссии. Переводите деньги сами или настройте перевод в банке, если он предлагает такую возможность.
В примере с зарплатой 60 000 рублей вы откладываете 5 000, а оставшиеся деньги распределяете на месяц. Если регулярно приходится забирать часть накоплений обратно, стоит уменьшить взнос или поискать расходы, которые пока не попали в план.
Правило 50/30/20: как распределять зарплату
Это способ разделить доход на три части: 50% на необходимое, 30% на желания и 20% на накопления и финансовые цели. Его можно взять за отправную точку. Но такая пропорция подходит не всем.
| Часть бюджета | Что включить |
|---|---|
| 50% — необходимое | Жилье, базовые продукты, транспорт, связь, лекарства, обязательные платежи, минимальные платежи по кредитам |
| До 30% — желания | Кафе, развлечения, необязательные покупки, часть расходов на хобби и комфорт |
| 20% — финансовые цели | Резерв, крупные покупки, долгосрочные накопления; дополнительные платежи по долгам |
В этом примере минимальный платеж по кредиту относится к обязательным расходам, а досрочный — к финансовым целям. Один и тот же платеж не нужно записывать в обе части.
С желаниями и необходимым тоже не всегда все очевидно. Такси после поздней смены может быть необходимостью, а короткая поездка ради удобства — желанием. Решайте по своей ситуации. Если в финансовые цели входят инвестиции, учитывайте риск потерь и держите доступный резерв отдельно.
Вот как выглядит эта пропорция в рублях:
| Доход на руки, ₽ | 50% — необходимое | 30% — желания | 20% — финансовые цели |
|---|---|---|---|
| 30 000 | 15 000 | 9 000 | 6 000 |
| 50 000 | 25 000 | 15 000 | 10 000 |
| 100 000 | 50 000 | 30 000 | 20 000 |
Как делится доход 50 000 ₽ по правилу 50/30/20
- Необходимое 25 000 ₽
- Желания 15 000 ₽
- Финансовые цели 10 000 ₽
Если аренда и базовые покупки уже забирают 70% зарплаты, подгонять их под 50% не нужно. Начните со своих сумм. Возможно, сейчас вам подойдет 70/20/10 — или совсем другое распределение. Главное, чтобы план работал в обычной жизни.
Калькулятор: сколько можно накопить и сколько нужно откладывать
Калькулятор ниже поможет быстро прикинуть результат. Он считает, что доход и ежемесячный взнос не меняются, и не учитывает доходность, проценты по вкладам, комиссии и инфляцию.
В Финнике можно рассчитать, сколько нужно откладывать на цель с учетом инфляции и даже потенциальной доходности. Это удобно для долгих целей: стоимость покупки со временем может вырасти. Цель ставится в Telegram-боте, в разделе «Мои цели»: инфляция заложена из расчета 6% в год, а расчет с доходностью доступен на пробном периоде и по подписке. Такой расчет помогает уточнить план, но фактическая инфляция и доходность могут отличаться от заложенных значений.
Калькулятор накоплений
Расчет упрощенный: доход и взнос не меняются весь срок, доходность, проценты по вкладам, комиссии и инфляция не учитываются. Калькулятор считает прямо в твоем браузере: введенные суммы нигде не сохраняются и никуда не отправляются.
Режим «Сколько я могу накопить»
Введите доход на руки, процент, который хотите откладывать, и срок в месяцах. Если уже есть накопления, добавьте их в начальную сумму.
Ежемесячный взнос = доход × процент / 100.
Итоговая сумма = начальные накопления + ежемесячный взнос × число месяцев.
ПримерДопустим, вы получаете 50 000 рублей, откладываете 10% и планируете копить год. На старте уже есть 20 000 рублей. Ежемесячный взнос составит 5 000 рублей, за год вы добавите 60 000 и получите в сумме 80 000 рублей.
Режим «Сколько нужно откладывать для цели»
Здесь идем от цели: введите нужную сумму, уже накопленные деньги, сколько месяцев осталось и ваш доход на руки. Учитывайте только деньги на эту цель. Например, подушку безопасности не стоит прибавлять к накоплениям на отпуск.
Ежемесячный взнос = (сумма цели − уже накоплено) / число месяцев.
Доля дохода = ежемесячный взнос / доход × 100%.
ПримерНапример, нужно 120 000 рублей, уже есть 30 000, а до покупки — год. Значит, осталось собрать 90 000 рублей: по 7 500 в месяц. При зарплате 50 000 рублей это 15% дохода.
После взноса у вас останется 42 500 рублей. Хватит ли их на месяц? Сравните сумму со своими расходами. Калькулятор дает цифру, а вы проверяете, удобно ли с ней жить.
Как за год накопить 100 тысяч рублей
Если начинаете с нуля, делим цель на 12 месяцев: 100 000 / 12 = 8 333,33… рубля. Чтобы не возиться с копейками, можно откладывать по 8 334 рубля. Через год получится 100 008 рублей.
При зарплате 50 000 рублей это около 16,67% дохода. Если сейчас получается откладывать только 5 000 рублей в месяц, на такую цель уйдет 20 месяцев без учета доходности и изменения цен. Можно дать себе больше времени, выбрать покупку дешевле или поискать дополнительный доход.
Как накопить деньги при маленькой зарплате
Если почти все уходит на необходимое
Когда зарплаты едва хватает на жизнь, совет «просто откладывайте 20%» мало помогает. Сначала посмотрите, покрывает ли доход базовые расходы и обязательные платежи. Если денег уже не хватает, начните с того, чтобы свести бюджет без минуса.
Проверьте, есть ли траты, которые можно сократить без ущерба для здоровья, жилья и работы. Возможно, вам доступны меры поддержки или дополнительный заработок. Но если свободных денег сейчас нет, это не значит, что вы плохо ими распоряжаетесь.
ПримерИз 30 000 рублей на необходимое уходит 28 500. Остается 1 500 рублей. Если отложить их все, любая лишняя покупка заставит залезть в накопления. Можно попробовать откладывать 500 рублей, а 1 000 оставлять про запас. Сумму подберите под себя.
Если есть кредиты
Сначала заложите в бюджет обязательные платежи. Затем разберитесь, куда направить свободные деньги: на досрочное погашение, в резерв или на другую цель. Для этого важны стоимость долга, условия погашения и запас на случай потери дохода. Дорогой заем и долгосрочная ипотека требуют разного подхода.
Если свободно 5 000 рублей, их можно разделить между досрочным платежом и накоплениями. Но учесть все 5 000 и там, и там не получится — на бумаге денег станет больше, а на счете нет.
Если доход нестабилен
После удачного месяца хочется поставить себе план повыше. Но сначала проверьте, получится ли выполнить его в месяц с небольшим доходом. Отдельно оставьте деньги на жизнь до следующего поступления.
Можно выбрать небольшой базовый взнос, а в хорошие месяцы добавлять к нему часть свободных денег. Например, сначала оплатить необходимое и оставить запас до следующего дохода, а затем отложить 20% от дополнительной суммы, которая осталась. Процент можно выбрать другой — такой, с которым вам удобно.
Переводы между своими счетами и полученный кредит не считайте заработком: иначе будет казаться, что свободных денег больше, чем есть на самом деле.
Если накопления постоянно приходится тратить
Посмотрите, на что они уходят. Если на страховку или сезонную одежду, добавьте эти расходы в план заранее. Если случилось что-то непредвиденное, подушка выполнила свою задачу. Когда появится возможность, ее можно постепенно пополнить.
Если же вы каждый месяц берете из накоплений на продукты до зарплаты, попробуйте уменьшить взнос и еще раз посмотреть расходы. Даже 500 рублей в месяц — это 6 000 за год. Хорошо, если эти деньги действительно остаются у вас, а не вынуждают занимать до следующей зарплаты.
Как накопить подушку безопасности
Подушка нужна, чтобы было на что жить при потере дохода или откуда взять деньги на внезапную необходимую трату. Отпуск и запланированные покупки лучше считать отдельно.
Для ориентира можно взять сумму, которой хватит на 3–6 месяцев необходимых расходов. Подумайте, сколько вам понадобится на жизнь в сложный период, и умножьте на число месяцев. Размер запаса зависит от вашей ситуации: стабильности работы, обязательных платежей и того, сколько человек живет на ваш доход.
ПримерЕсли на необходимое уходит 35 000 рублей в месяц, запас на три месяца составит 105 000 рублей, на шесть — 210 000. Выберите срок, который подходит вам.
Необязательно сразу собирать всю сумму. Начните с запаса на одну срочную трату, затем накопите на месяц жизни и двигайтесь дальше. В Финнике подушку можно вести как отдельную цель в разделе «Мои цели» и следить, как постепенно растет запас.
Храните резерв так, чтобы воспользоваться им в нужный момент. Если деньги могут потерять в стоимости или их сложно быстро снять, они могут не выручить в срочной ситуации.
Как сервис «Финник · Деньги» помогает придерживаться плана
Посчитать взнос один раз полезно. Но дальше начинаются обычные покупки, счета и неожиданные траты. «Финник · Деньги» помогает видеть, как они влияют на ваш план, — в Telegram и в личном кабинете на сайте.
В сервисе можно записывать доходы и расходы, пользоваться функцией «Бюджет», чтобы оставаться в рамках запланированных трат, и вести цели в разделе «Мои цели», чтобы отслеживать прогресс накоплений. Если обстоятельства меняются, цель можно отредактировать. Цели ставятся и редактируются в Telegram-боте, а в личном кабинете виден прогресс и можно пополнить цель. «Бюджет» доступен на пробном периоде и по подписке, на бесплатном тарифе доступна одна цель без расчета доходности.
Допустим, вы получаете 70 000 рублей и хотите откладывать по 7 000:
- Рассчитайте взнос на цель. В разделе «Мои цели» в Telegram-боте инфляция учтется автоматически, а при желании можно добавить потенциальную доходность.
- Переведите 7 000 рублей на накопления через свой банк.
- Запланируйте в «Бюджете» расходы из оставшихся 63 000 рублей, включая обязательные платежи и нерегулярные траты.
- Записывайте покупки. Например, «продукты 1800». Бот определит сумму и категорию; запись можно исправить.
- Следите за расходами и прогрессом цели. Если взнос больше не подходит, пересмотрите план и отредактируйте цель.
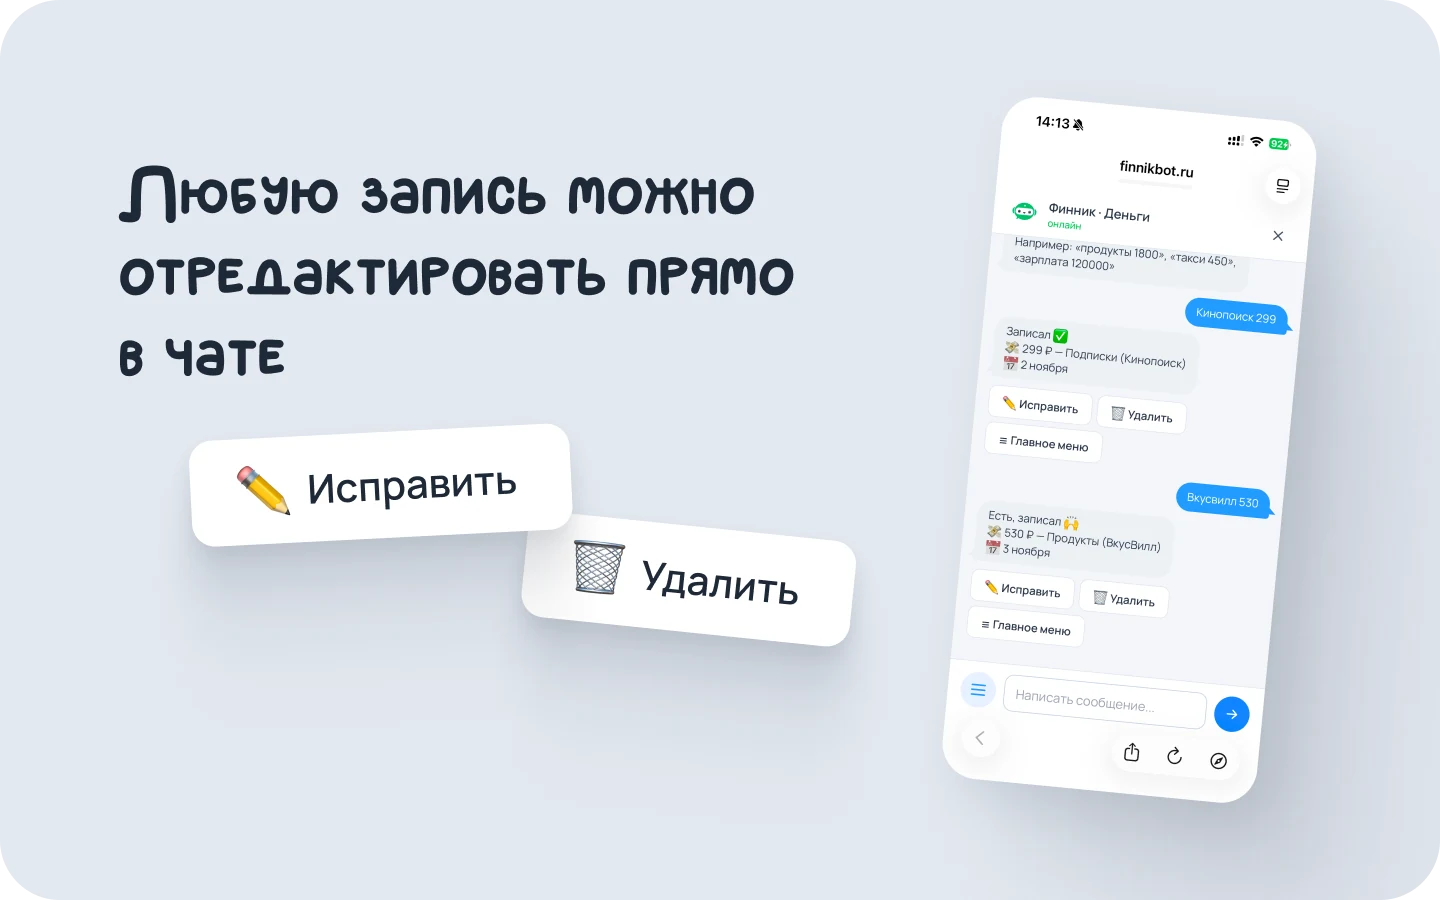
Так проще заметить, что покупки выходят за бюджет, и скорректировать траты до конца месяца.
А прогресс цели помогает видеть результат: вы уже собрали часть нужной суммы, даже если до покупки еще далеко.
Важно. Чтобы картина была полной, вносите доходы и расходы регулярно, а сумму накоплений сверяйте со своим банковским счетом. Финник помогает вести учет и планировать, сами деньги вы переводите через банк.
Вопросы и ответы
Как правильно накопить деньги, если они остаются на той же карте?
Отделите в своем плане деньги на жизнь от денег на цель. С отдельным счетом это проще: накопления не смешиваются с остатком на покупки. Если пока пользуетесь одной картой, запишите, сколько уже отложено, и не считайте эту сумму свободной для повседневных трат.
Как накопить деньги при маленькой зарплате: поможет ли таблица?
Да, таблица поможет увидеть, сколько вы можете откладывать. Запишите доход, обязательные расходы, нерегулярные траты и взнос на цель. Если получается минус, уменьшите взнос или дайте себе больше времени. Для начала хватит нескольких строк без сложных формул.
Если удобнее вести все в боте, попробуйте «Финник · Деньги». В нем есть не только учет доходов и расходов: функция «Бюджет» помогает оставаться в рамках запланированных трат, а в разделе «Мои цели» можно отслеживать прогресс накоплений. Так проще видеть и деньги на текущий месяц, и то, сколько уже удалось отложить. Как это работает без таблиц, читай в статье про альтернативу Excel для учета финансов.
Как накопить за год, если в некоторые месяцы взнос меньше?
Один небольшой взнос не обнуляет весь план. Посчитайте, сколько осталось до цели, и разделите на оставшиеся месяцы. Например, вы хотите накопить 120 000 рублей и за три месяца отложили 24 000. Остается собрать 96 000 за девять месяцев — примерно по 10 667 рублей в месяц. Последний взнос можно немного уменьшить.
С ботом Финник следить за планом проще: он помогает отслеживать прогресс накоплений, а финансовую цель можно редактировать. Если новый взнос слишком велик, измените срок или сумму цели. План можно подстроить под жизнь, а затем продолжить копить.
Как накопить финансовую подушку с маленьким доходом?
Начните с небольшой понятной цели — например, суммы на одну срочную необходимую трату. Откладывайте столько, сколько получается без нехватки денег на жизнь. Известные заранее покупки учитывайте отдельно, чтобы не тратить на них резерв. Если после необходимых расходов ничего не остается, сначала нужно разобраться с нехваткой денег в бюджете.
Как откладывать деньги с зарплаты: фиксированную сумму или процент?
Фиксированная сумма удобна, когда известны цель и дата. Процент подходит, если доход меняется: в хороший месяц вы откладываете больше, в менее удачный — меньше. Можно сочетать оба способа, оставляя деньги на обязательные расходы до следующего поступления. Если заработок или траты изменились, пересмотрите и размер взноса.
Выберите сумму, которую сможете повторить в следующем месяце
Начните с посильного взноса. Через месяц посмотрите, хватало ли денег на жизнь и удалось ли сохранить накопления. Если было тесно, уменьшите сумму или продлите срок. Если остался запас, можно откладывать больше.
В Финнике удобно собрать этот план в одном месте: записывать расходы, следить за бюджетом и видеть, как приближаетесь к цели. Новому аккаунту предоставляются 30 дней полного доступа без оплаты и привязки карты. Начать можно с простой записи — «продукты 1800».